Фактура без ДДС
Обновено на 19 ноември 2026 г.
Когато във фактурата не се начислява ДДС, законът изисква изрично да посочите причината. Най-честият случай е фирма без регистрация по ЗДДС, но същото правило важи и за освободени доставки и обратно начисляване.
Задължителни основания за неначисляване на ДДС
По чл. 114, ал. 1, т. 12 от ЗДДС във фактурата задължително се вписва правното основание, когато данък не се начислява или се прилага нулева ставка. Ето най-честите случаи в практиката:
| Случай | Основание във фактурата | Кой го използва |
|---|---|---|
| Фирма без регистрация по ЗДДС | Чл. 113, ал. 9 от ЗДДС | ЕООД, ООД, ЕТ и свободни професии под прага за ДДС |
| Специална регистрация по чл. 97а за сделки в България | Чл. 113, ал. 9 от ЗДДС | Фирми, регистрирани само заради услуги от или към ЕС |
| Услуга към фирма в ЕС (място на изпълнение при получателя) | Чл. 21, ал. 2 и чл. 86, ал. 3 от ЗДДС (обратно начисляване) | Доставчик към бизнес клиент с валиден ДДС номер в ЕС |
| Освободена доставка (здравеопазване, образование, наем на жилище) | Съответният член от Глава четвърта (чл. 38–50 от ЗДДС) | Регистрирани по ЗДДС фирми при освободени дейности |
| Вътреобщностна доставка на стоки (0% ставка) | Чл. 53, ал. 1 от ЗДДС | Регистрирани фирми, изпращащи стоки към ДДС клиент в ЕС |
| Износ извън ЕС (0% ставка) | Чл. 28 от ЗДДС | Регистрирани фирми при износ на стоки към трети страни |
Какво да провери фирма, която не е регистрирана по ЗДДС
- Без ДДС номер на доставчика. В горната част на фактурата пишете само ЕИК, никога „BG“ пред номера, ако нямате регистрация.
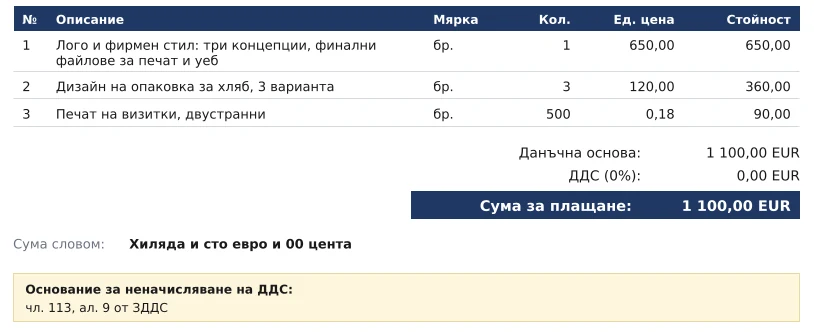
- Без ред с 20% или 0% ДДС. Крайната сума за плащане е равна на сбора от редовете, а под таблицата стои текстът „Основание за неначисляване на ДДС: чл. 113, ал. 9 от ЗДДС“.
- Десетцифрена номерация. Поредицата и сроковете за издаване важат по същия начин, както при регистрираните фирми. Вижте задължителните реквизити.
- Следете оборота си. Щом облагаемият оборот наближи прага от 51 130 евро за последните 12 месеца, подгответе заявление за регистрация. Подробно сме описали правилата в статията кога е задължителна регистрацията по ДДС.
Образец на фактура без ДДС
Как да подготвите фактура без ДДС в BFaktura
- Отворете пробния редактор или влезте с акаунта си в BSuite.
- Изключете отметката „Регистрация по ЗДДС“ в данните на фирмата.
- Добавете редовете в евро. Системата скрива колоната за ДДС и вписва чл. 113, ал. 9 сама.
- Свалете PDF или пратете фактурата по имейл, а за месечното предаване към счетоводителя я свържете с BFinansi.
Въпроси
Какво точно трябва да пише на фактура от фирма без регистрация по ЗДДС?
Пише се основанието за неначисляване „чл. 113, ал. 9 от ЗДДС“. В данните на доставчика се посочва само ЕИК, без ДДС номер с представка BG.
Мога ли да издам фактура без ДДС на фирма, която е регистрирана по ЗДДС?
Да. Ако вашата фирма не е регистрирана по ЗДДС, вие издавате фактури без ДДС на всички клиенти, независимо дали те са регистрирани или не.
Има ли разлика между фактура без ДДС и фактура с 0% ДДС?
Да. Нулева ставка (0%) се прилага само от регистрирани по ЗДДС фирми за конкретни сделки като износ или вътреобщностна доставка. Нерегистрираната фирма не посочва ставка 0%, а просто не начислява данък на основание чл. 113, ал. 9 от ЗДДС.
Какво става, ако нерегистрирана фирма по погрешка начисли ДДС?
По чл. 85 от ЗДДС посоченият данък става изискуем и трябва да се внесе в бюджета, без клиентът да има право на данъчен кредит. Грешната фактура трябва да се анулира по чл. 116 от ЗДДС.
Може ли фирма с регистрация по чл. 97а от ЗДДС да начислява 20% ДДС в България?
Не. Регистрацията по чл. 97а е специална само за услуги с контрагенти в ЕС. За доставки на територията на България фирмата продължава да издава фактури без ДДС с основание чл. 113, ал. 9 от ЗДДС.